
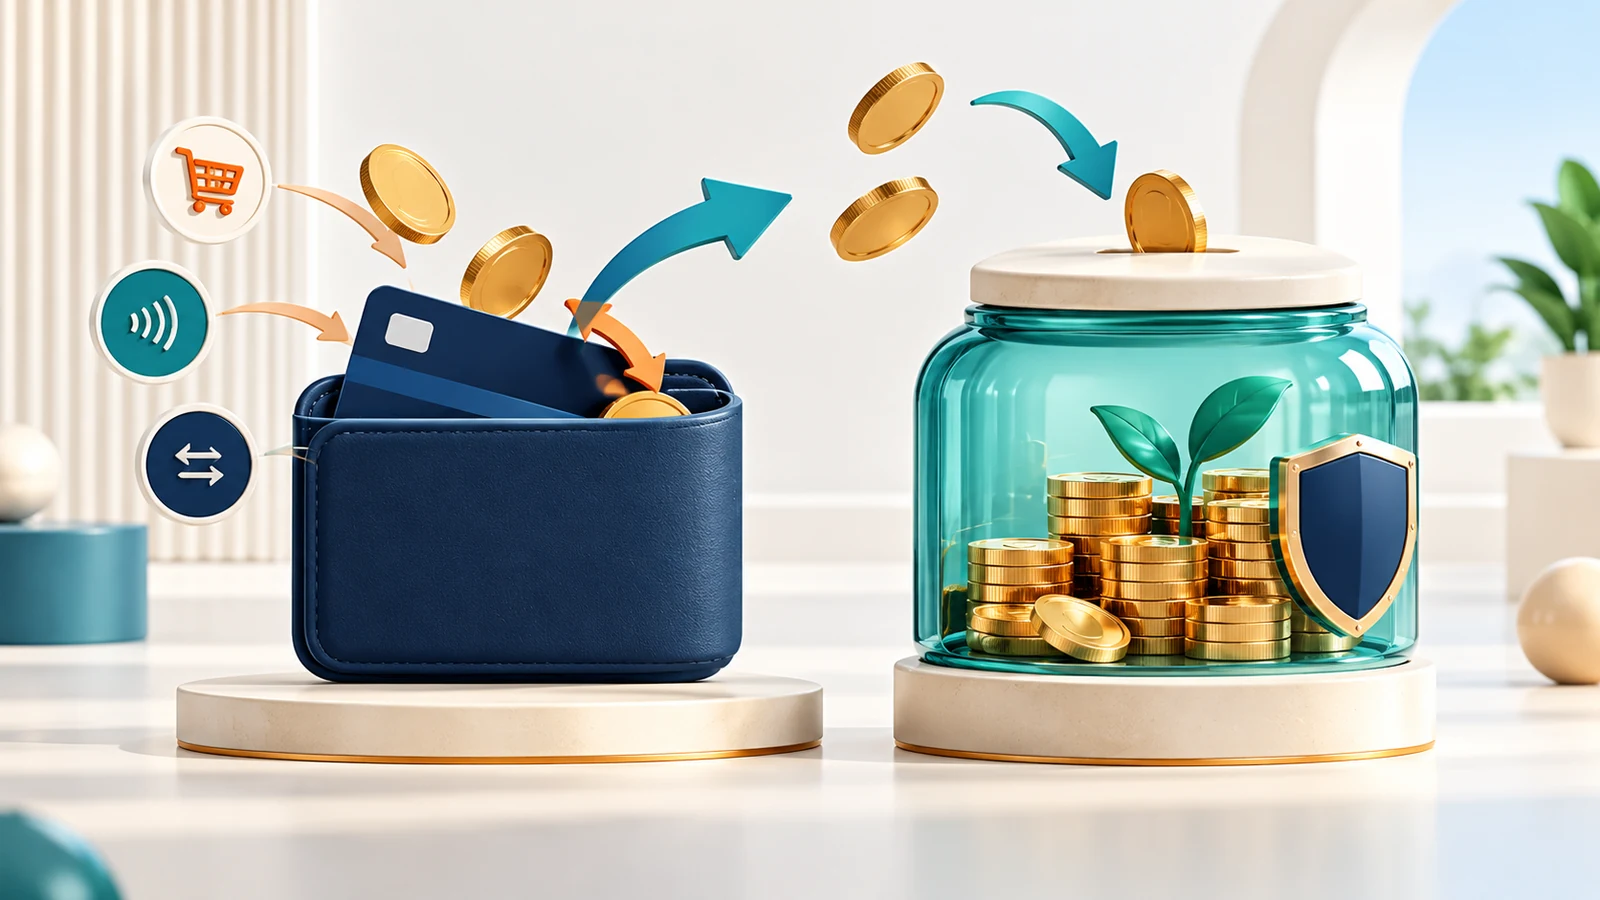
Ein Girokonto ist für laufende Zahlungen gedacht, ein Tagesgeldkonto für kurzfristig verfügbares Guthaben. Gehalt, Lastschriften, Überweisungen und Kartenzahlungen laufen normalerweise über das Girokonto. Auf dem Tagesgeld wird Geld geparkt, das nicht täglich ausgegeben werden soll, aber ohne feste Laufzeit erreichbar bleiben muss. Meist ersetzt daher keines das andere.
Die Aufgaben klar trennen
Girokonto
Das Girokonto ist ein Zahlungskonto. Entscheidend sind Kontoführungsentgelt, Karten, Bargeldzugang, Überweisungen, Lastschriften, App oder Filiale, Fremdwährungs- und Abhebegebühren sowie Dispozins. Ein als kostenlos beworbenes Konto kann Bedingungen wie regelmäßigen Geldeingang oder Altersgrenzen enthalten. Der neutrale BaFin-Kontenvergleich führt Giro- und Basiskonten mit einzelnen Kosten- und Leistungsmerkmalen auf.
Tagesgeldkonto
Tagesgeld ist ein verzinstes Einlagenkonto ohne feste Laufzeit. Ein- und Auszahlungen erfolgen häufig über ein festgelegtes Referenzkonto; Kartenzahlungen und normale Lastschriften sind üblicherweise nicht vorgesehen. Der Zinssatz kann sich ändern. Aktionszinsen können nur für neue Kundinnen und Kunden, begrenzte Beträge oder einen begrenzten Zeitraum gelten. Danach zählt der variable Standardzins.
Welche Summe gehört wohin?
Auf dem Girokonto bleibt genug für fällige Ausgaben plus einen angemessenen Puffer. Rücklagen für unerwartete, kurzfristige Ausgaben können getrennt auf Tagesgeld liegen, damit sie nicht versehentlich in den Alltagskonsum fließen. Die passende Höhe hängt von Fixkosten, Einkommen, Absicherung und persönlicher Situation ab; eine allgemeingültige Zahl wäre unseriös.
Geld für einen feststehenden Termin muss rechtzeitig verfügbar sein. Überweisungsdauer, Referenzkonto und eventuelle Auszahlungslimits werden vorab geprüft. Tagesgeld ist liquide, aber nicht zwingend für eine sofortige Kartenzahlung in derselben Minute geeignet.
Zinsen korrekt vergleichen
- Standard- und Aktionszins trennen: Notiere Dauer, Höchstbetrag und Voraussetzungen der Aktion.
- Variabilität verstehen: Ein Tagesgeldzins kann angepasst werden; die heutige Anzeige ist keine Zusage für das ganze Jahr.
- Zinsgutschrift prüfen: Häufigkeit und Zeitpunkt beeinflussen, wann gutgeschriebene Zinsen selbst verzinst werden.
- Steuern berücksichtigen: Zinserträge können steuerpflichtig sein. Freistellungsauftrag und persönliche Situation werden bei Bedarf steuerlich geklärt.
- Kontokosten gegenrechnen: Ein gekoppeltes Girokonto, Verwahrentgelt oder andere Pflichtprodukte können den Ertrag verändern.
Einlagensicherung nicht nur am Logo prüfen
Nach den Informationen der BaFin zur Einlagensicherung sind Einlagen grundsätzlich bis 100.000 Euro je Kundin oder Kunde und Bank gesetzlich geschützt; unter bestimmten Voraussetzungen gelten zeitweise höhere Beträge. Die Grenze bezieht sich auf die Summe geschützter Einlagen bei demselben Institut, nicht auf jedes einzelne Giro- oder Tagesgeldkonto.
Prüfe, welches Institut rechtlich Vertragspartner ist und welchem Sicherungssystem es angehört. Mehrere Marken können zur selben Bank gehören. Bei Instituten aus anderen Staaten des Europäischen Wirtschaftsraums greift grundsätzlich das System des jeweiligen Herkunftslands nach den dort umgesetzten europäischen Vorgaben. Freiwillige Sicherung ist von gesetzlicher Sicherung zu unterscheiden.
Dispo ist keine Rücklage
Ein eingeräumter Dispositionskredit kann kurzfristige Kontobewegungen abfedern, verursacht aber Sollzinsen und kann gekürzt werden. Er ersetzt kein eigenes Guthaben. Wenn das Girokonto regelmäßig im Minus endet, hilft zunächst ein Überblick über Fälligkeiten, laufende Kosten und Kreditkonditionen. Gleichzeitig Tagesgeld aufzubauen und teure Überziehung dauerhaft zu finanzieren ist häufig wirtschaftlich widersprüchlich; individuelle Kredit- und Reservebedürfnisse müssen dennoch berücksichtigt werden.
Sicherheit im Onlinebanking
- Rufe Bankseiten und Apps über bekannte Wege auf, nicht über Links aus unerwarteten Nachrichten.
- Gib Freigabecodes nie auf telefonische oder schriftliche Aufforderung weiter.
- Prüfe Empfänger, Betrag und Zweck in der Freigabeanzeige.
- Aktualisiere Geräte und Bank-App und sichere den Gerätezugang.
- Reagiere bei unbekannten Buchungen oder verlorenem Gerät sofort über offizielle Sperr- und Kontaktwege.
Praktische Kontostruktur
Eine einfache Lösung besteht aus einem Girokonto für Einnahmen und planmäßige Ausgaben sowie einem Tagesgeldkonto für klar benannte Rücklagen. Daueraufträge direkt nach Geldeingang können das Trennen vereinfachen. Mehrere Tagesgeld-Unterkonten sind nur sinnvoll, wenn sie ohne unnötige Kosten und Verwaltungsaufwand tatsächlich Übersicht schaffen.
Entscheide zuerst nach Funktion und Sicherheit, danach nach Zins oder Bonus. Das Girokonto muss Zahlungsverkehr zuverlässig und kostentransparent abwickeln; das Tagesgeld muss Rücklagen erreichbar, nachvollziehbar verzinst und innerhalb der gewählten Sicherungsstruktur halten.
Stand der finanziellen Einordnung: 21. Oktober 2026. Der Beitrag ist allgemeine Information und keine individuelle Anlage-, Steuer- oder Schuldnerberatung.