
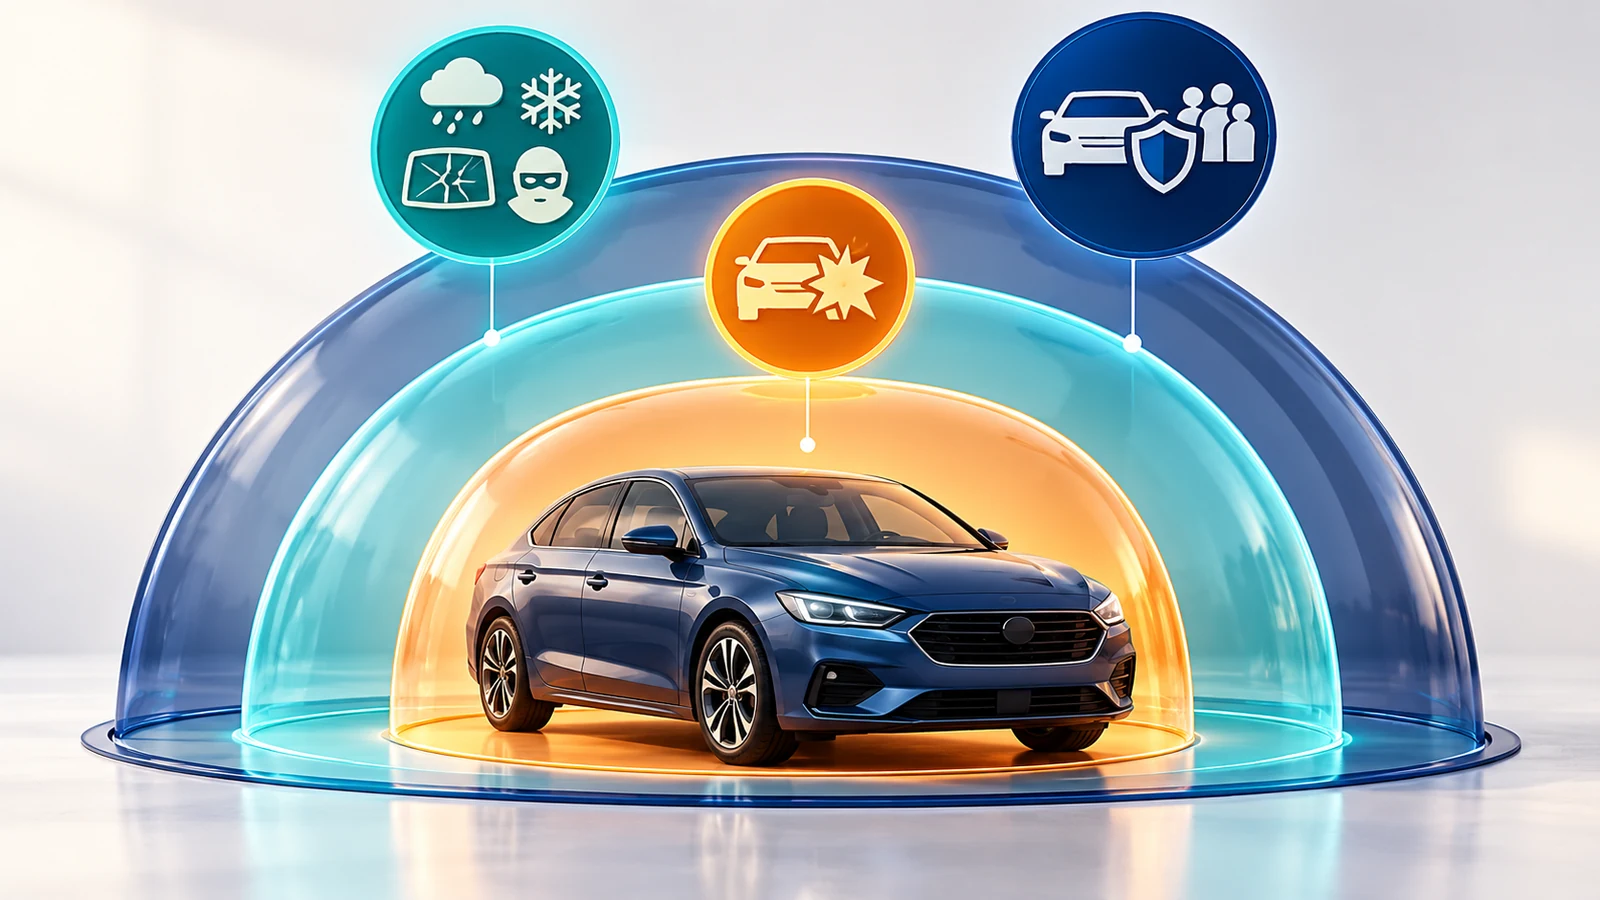
Die Kfz-Haftpflicht ist für ein zugelassenes Fahrzeug gesetzlich vorgeschrieben und ersetzt berechtigte Schäden, die anderen durch den Fahrzeuggebrauch entstehen. Teilkasko und Vollkasko sind freiwillige Fahrzeugversicherungen. Teilkasko deckt ausgewählte Ereignisse am eigenen Auto; Vollkasko ergänzt typischerweise selbst verursachte Unfallschäden am eigenen Fahrzeug und Vandalismus. Entscheidend bleibt der konkrete Tarif.
Was die drei Bausteine leisten
Kfz-Haftpflicht
Sie reguliert berechtigte Personen-, Sach- und bestimmte Vermögensschäden Dritter und wehrt unberechtigte Ansprüche ab. Schäden am eigenen Auto übernimmt sie nicht. Gesetzliche Grundlage der Versicherungspflicht ist § 1 Pflichtversicherungsgesetz. Vergleiche Deckungssummen, räumlichen Geltungsbereich, Fahrerkreis und besondere Nutzungen.
Teilkasko
Typische Gefahren sind Diebstahl, Glasbruch, Brand, Sturm, Hagel, Überschwemmung und bestimmte Tier- oder Kurzschlussschäden. Begriffe wie Wildschaden, Tierbiss und Folgeschaden können eng oder weit definiert sein. Lies Ereignis, Ausschlüsse und Entschädigungsgrenze. Ein Motorschaden durch Verschleiß wird nicht dadurch zum Teilkaskoschaden, dass das Auto versichert ist.
Vollkasko
Sie enthält gewöhnlich die Teilkasko und erweitert den Schutz insbesondere auf selbst verschuldete Unfallbeschädigungen am eigenen Fahrzeug und mutwillige Beschädigung durch Dritte. Auch hier gelten Ausschlüsse, Pflichten und mögliche Leistungskürzungen. Leasing- oder Finanzierungsvertrag können Anforderungen an den Versicherungsschutz stellen.
Wann Teil- oder Vollkasko sinnvoll sein kann
Stelle nicht nur Alter und Kaufpreis des Autos gegenüber. Frage, welchen Betrag du nach einem Totalschaden kurzfristig selbst tragen könntest, ob eine Finanzierung offen ist, wie hoch Reparaturen am konkreten Fahrzeug ausfallen können und ob du auf das Auto angewiesen bist. Ein älteres Fahrzeug kann wirtschaftlich so wichtig sein, dass Kaskoschutz weiterhin sinnvoll ist. Bei sehr geringem Wiederbeschaffungswert können Beitrag und Selbstbehalt den möglichen Nutzen dagegen begrenzen.
Vollkasko passt eher, wenn ein erheblicher Fahrzeugwert oder eine Finanzierung geschützt werden soll und ein selbst verursachter Schaden finanziell schwer tragbar wäre. Teilkasko kann genügen, wenn nur bestimmte äußere Risiken abgesichert werden sollen. Ohne Kasko trägt der Halter Schäden am eigenen Fahrzeug grundsätzlich selbst, soweit kein anderer haftet.
Selbstbeteiligung und Rückstufung getrennt rechnen
Eine höhere Selbstbeteiligung kann den Beitrag senken, erhöht aber den Betrag je Schaden. Der Selbstbehalt muss ohne Kredit verfügbar sein. In Haftpflicht und Vollkasko wirkt außerdem häufig eine Schadenfreiheitsklasse auf den Beitrag; Teilkasko wird normalerweise nicht über eine solche Klasse tarifiert. Nach einem regulierten Vollkaskoschaden kann eine Rückstufung spätere Beiträge verändern. Vor einer kleinen Schadenmeldung lohnt die Nachfrage nach Rückstufungstabelle und möglichem Schadenrückkauf, ohne Fristen zu versäumen.
Tarife sind mehr als drei Namen
- Grobe Fahrlässigkeit: Prüfe, wann der Versicherer auf Leistungskürzung verzichtet und welche Ausnahmen bleiben.
- Neuwert- oder Kaufpreisentschädigung: Zeitraum und Voraussetzungen unterscheiden sich.
- Werkstattbindung: Sie kann den Beitrag senken, schränkt aber die Reparaturwahl ein.
- Fahrerkreis und Kilometer: Falsche oder überholte Angaben können Nachzahlungen und weitere Folgen auslösen.
- Auslandsschadenschutz und Schutzbrief: Leistungsumfang und vorhandene Doppelabsicherung prüfen.
- Elektrofahrzeuge: Akku, Ladekabel, Wallbox-Zubehör, Abschleppen und Entsorgung nur nach konkreten Bedingungen bewerten.
Im Schadenfall
Sichere zuerst Unfallstelle und Personen, rufe bei Bedarf Rettungsdienst oder Polizei und tausche Daten aus. Dokumentiere Position, Schäden, Kennzeichen und Zeugen, ohne vor Ort ein pauschales Schuldanerkenntnis abzugeben. Melde den Schaden unverzüglich nach den Vertragsbedingungen und folge Weisungen zur Besichtigung oder Reparatur. Bei Diebstahl oder Wildunfall können besondere Nachweise und Behördenmeldungen nötig sein.
Vor dem Wechsel vergleichen
Der niedrigste Jahresbeitrag ist nicht automatisch der günstigste Schutz. Verwende identische Fahrer-, Fahrzeug- und Nutzungsdaten, gleiche Deckung, Selbstbehalt und Leistungen ab und prüfe Vertragsende sowie Kündigungsfrist. Der häufig genannte 30. November gilt nur bei einem zum Jahresende auslaufenden Vertrag mit einmonatiger Frist; abweichende Versicherungsjahre sind möglich.
Die BaFin informiert allgemein über Versicherungen und Verbraucherrechte. Sie entscheidet jedoch nicht, welcher Tarif zum individuellen Risiko passt.
Stand der rechtlichen und finanziellen Einordnung: 21. Oktober 2026. Der Beitrag ersetzt keine individuelle Versicherungs- oder Rechtsberatung.