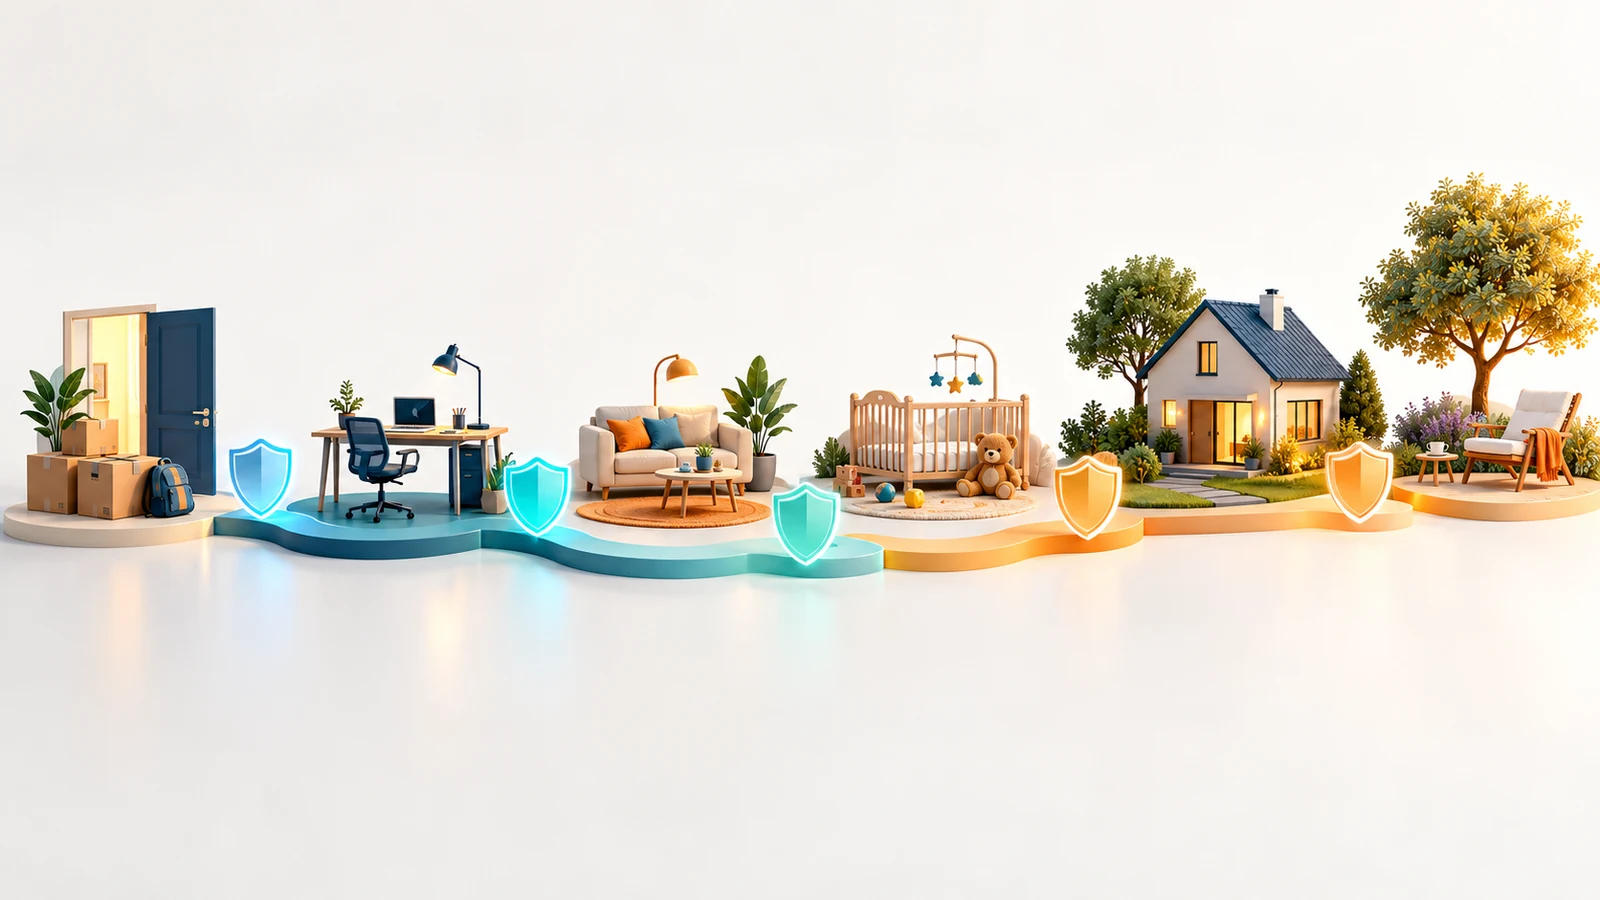
Prüfe Versicherungen immer dann neu, wenn sich Haftung, Einkommen, Eigentum oder abhängige Personen verändern. Ein Auszug, Berufsstart, Zusammenziehen, Kind, Immobilienkauf, Selbstständigkeit oder Ruhestand kann Schutzlücken und Doppelversicherungen erzeugen. Nicht jedes Ereignis verlangt einen neuen Vertrag; zuerst werden Risiko und vorhandene Leistungen geklärt.
Mit existenzbedrohenden Risiken beginnen
Sortiere nicht nach Werbedruck, sondern nach möglicher finanzieller Folge. Schäden an anderen, langfristiger Einkommensausfall, hohe Krankheitskosten, Verlust einer finanzierten Immobilie oder Versorgung abhängiger Personen können existenziell sein. Ein kaputtes Kleingerät lässt sich meist selbst ersetzen. Versicherungen sind vor allem für Schäden sinnvoll, die nicht aus eigener Rücklage getragen werden können.
Gesetzlich verpflichtender Schutz – etwa Krankenversicherung und Kfz-Haftpflicht für ein zugelassenes Fahrzeug – steht gesondert. Darüber hinaus hängt die Entscheidung von Einkommen, Vermögen, Beruf, Familie, Wohnform und Risikotoleranz ab.
Auszug aus dem Elternhaus
Bei Privathaftpflicht und Rechtsschutz kann eine Mitversicherung über Eltern an Alter, Ausbildung, Haushalt oder weitere Bedingungen geknüpft sein. Hole eine schriftliche Bestätigung statt zu vermuten. Wer einen eigenen Hausstand gründet, bewertet außerdem Hausrat nach tatsächlichem Wiederbeschaffungswert und Risiken am Wohnort. Vermieterseitige Gebäudeversicherung ersetzt nicht automatisch persönlichen Hausrat.
Berufsstart und Einkommensabhängigkeit
Mit regelmäßigem Einkommen wird die eigene Arbeitskraft zentral. Staatliche Leistungen und Arbeitgeberabsicherung decken nicht jede Ursache oder jede Höhe. Bei einer Berufsunfähigkeitsversicherung beeinflussen Gesundheitsangaben, Beruf, Leistungshöhe, Laufzeit und Vertragsklauseln die Entscheidung. Die BaFin erläutert Leistungsumfang und vorvertragliche Anzeigepflichten. Gesundheitsfragen werden vollständig und wahrheitsgemäß beantwortet; bei komplexer Vorgeschichte kann unabhängige fachliche Beratung sinnvoll sein.
Eine Unfallversicherung ersetzt Berufsunfähigkeit nicht, weil sie nur bestimmte Unfallfolgen absichert. Umgekehrt kann sie für konkrete Risiken relevant sein. Produktnamen werden nicht gleichgesetzt.
Zusammenziehen und Heirat
Vergleicht beide Vertragsordner. Manche Haftpflicht-, Hausrat- oder Rechtsschutztarife lassen sich auf einen gemeinsamen Haushalt umstellen; ältere Rechte und Bedingungen dürfen dabei nicht unbesehen aufgegeben werden. Kündigt erst, wenn der fortbestehende Schutz und der genaue Übergang bestätigt sind.
Bezugsrechte in Lebens- oder Unfallversicherungen sowie Vollmachten werden bewusst geprüft. Eine Heirat aktualisiert nicht automatisch jede vertraglich benannte Person. Auch gemeinsame Kredite, Unterhalt und unterschiedliche Einkommen verändern den Absicherungsbedarf.
Kinder und Angehörige
Wenn andere Personen finanziell vom eigenen Einkommen abhängen, wird die Frage nach Todesfallschutz konkret: Welche laufenden Kosten, Kredite und Betreuungsaufgaben müssten wie lange finanziert werden? Eine Risikolebensversicherung dient einem anderen Zweck als ein Sparprodukt. Versicherungssumme und Laufzeit werden aus der Versorgungslücke abgeleitet, nicht aus einer pauschalen Faustformel.
Bei Kindern sind Haftungsfragen und mitversicherte Personen im Privathaftpflichttarif zu prüfen. Leistungslose Zusatzpolicen mit emotionaler Werbung werden nicht automatisch wichtiger als existenzielle Risiken der Eltern.
Immobilie und Finanzierung
Eigentümer brauchen passenden Gebäudeschutz; Elementargefahren, grobe Fahrlässigkeit, Nebengebäude, Photovoltaik und laufende Baumaßnahmen sind tarifabhängig. Eine Eigentümergemeinschaft kann bestimmte Verträge gemeinsam führen. Kreditgeber können Anforderungen stellen. Inventar und Gebäude werden getrennt bewertet.
Selbstständigkeit
Betriebliche Haftung, Berufshaftung, Cyber-, Inventar- oder Rechtsschutzrisiken hängen stark von Tätigkeit, Vertragspflichten und möglichen Schäden ab. Private Policen decken gewerbliche Tätigkeit häufig nicht. Zusätzlich werden Krankenversicherung, Altersvorsorge und Einkommensausfall neu strukturiert. Hier ist spezialisierte Beratung oft notwendig.
Ruhestand und reduzierte Verpflichtungen
Sinken Erwerbseinkommen, Kredite oder Unterhaltspflichten, können manche Summen oder Laufzeiten nicht mehr passen. Gleichzeitig bleiben Haftpflicht, Gesundheit, Wohnen und gegebenenfalls Pflege relevant. Verträge werden nicht allein wegen des Alters gekündigt; erst Leistung, Rückkaufs- oder Beitragsfreistellungsfolgen, Steuern und bestehende Garantien prüfen.
Der jährliche Versicherungscheck
- Alle Verträge, Beiträge, Laufzeiten und versicherten Personen erfassen.
- Für jeden Vertrag das abgesicherte Risiko in einem Satz notieren.
- Deckungssumme, Selbstbehalt, Ausschlüsse und Bezugsrechte prüfen.
- Doppelungen und Lücken markieren, ohne sofort zu kündigen.
- Geänderte Daten wie Adresse, Beruf, Nutzung oder Kilometer melden, soweit vertraglich erforderlich.
- Entscheidung und Unterlagen so ablegen, dass Angehörige sie finden können.
Stand der finanziellen und rechtlichen Einordnung: 21. Oktober 2026. Dieser Überblick ist keine individuelle Versicherungs-, Rechts- oder Steuerberatung. Vertragsbedingungen und persönliche Versorgungslücke müssen im Einzelfall geprüft werden.